

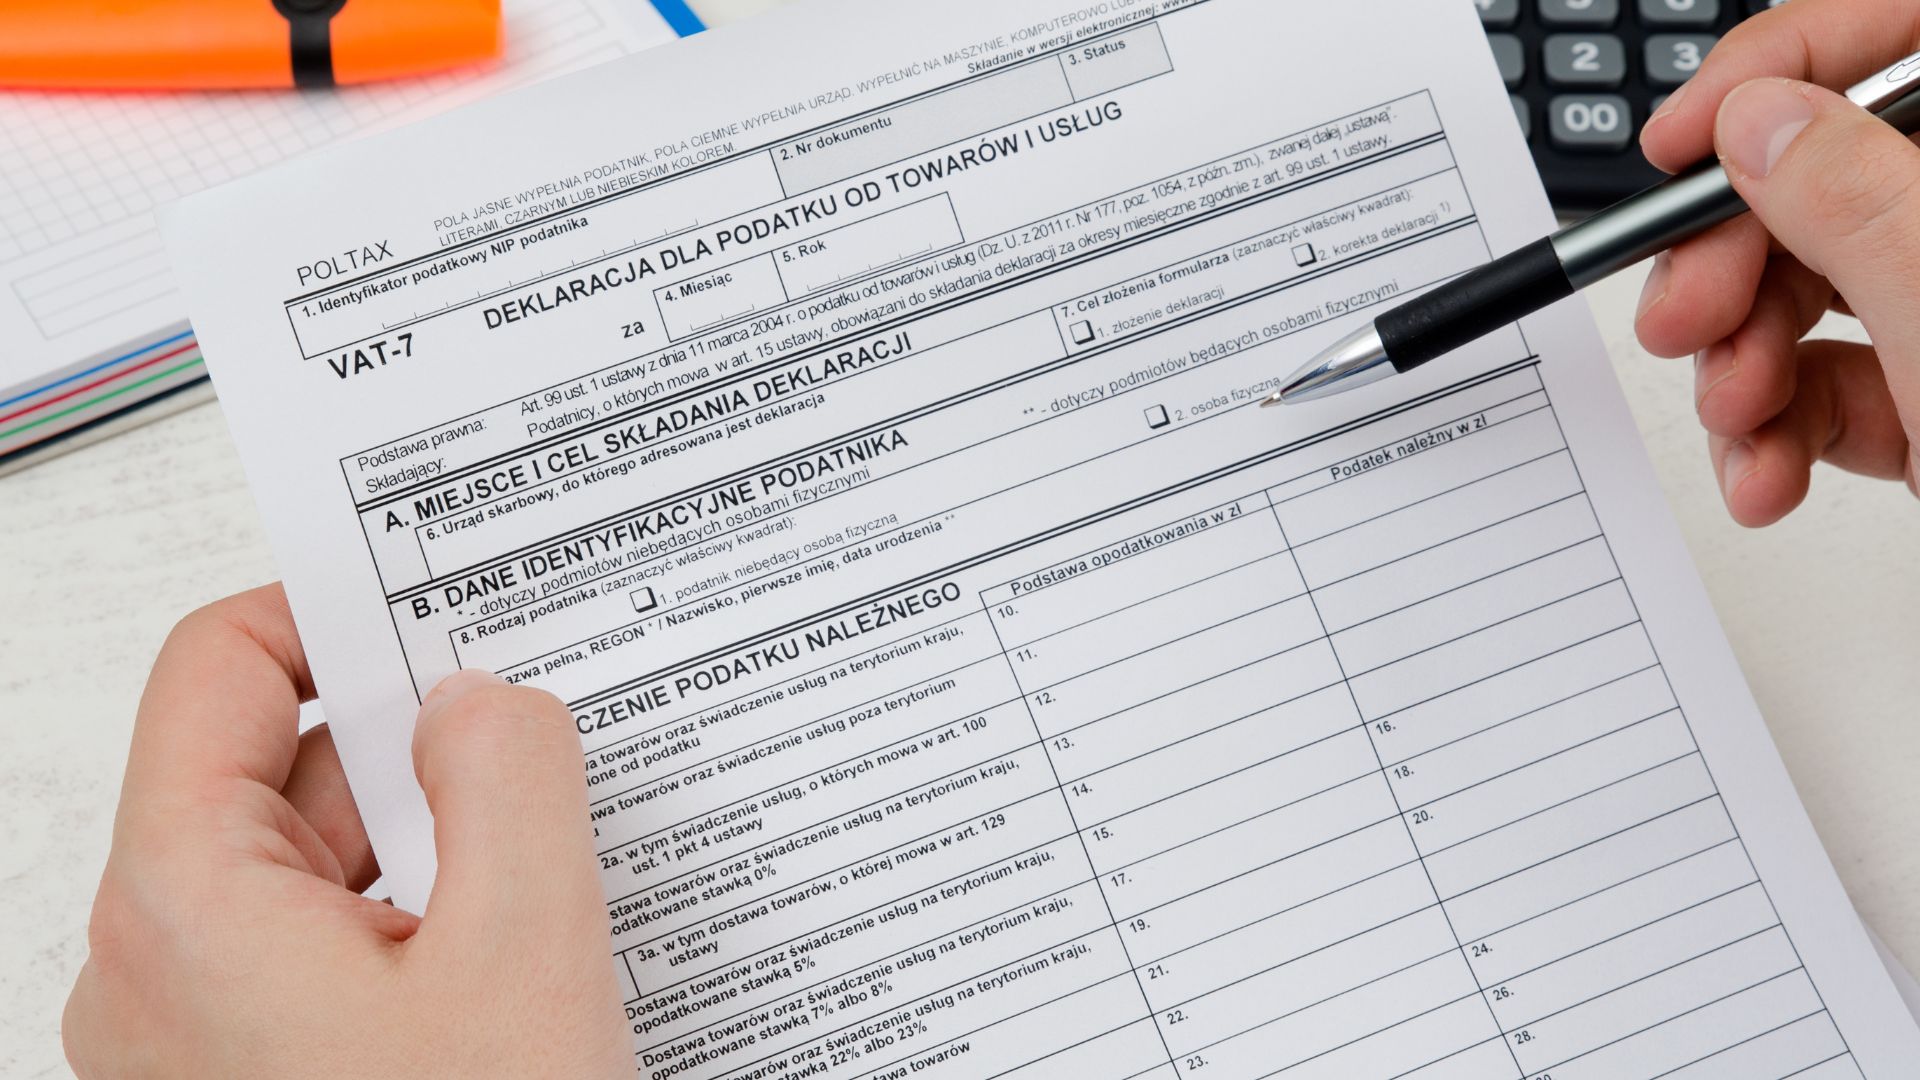
Co to jest Deklaracja VAT i jak ja składać ?
- biuro@optimotax.pl
- +48 538 349 245

Deklaracja VAT jest dokumentem składanym w urzędzie skarbowym, w którym przedsiębiorca określa
wysokość podatku VAT do zapłaty lub do zwrotu. Do regularnego jej składania zobligowani są przedsiębiorcy
zarejestrowani jako czynni podatnicy VAT. To dokument zawierający podsumowanie kwot podatku VAT naliczonego
i należnego
Pierwsze z pojęć dotyczy podatku VAT, który przedsiębiorca płaci przy zakupie towarów. Natomiast „VAT
należny”, to VAT uwzględniony przez tego samego przedsiębiorcę w cenach brutto podczas sprzedaży
towarów i usług.
W dużym uproszczeniu, „VAT należny” to cena netto pomnożona przez stawkę VAT, np. 23%, a „VAT
naliczony” to VAT uwzględniony w cenie, który przedsiębiorca może następnie odliczyć, uwzględniając go
w deklaracji.
Mamy dwa rodzaje rozliczeń i deklaracji VAT
miesięcznie – ma obowiązek złożenia deklaracji VAT-7 (dokument składa się do 25. dnia miesiąca
następującego po rozliczanym miesiącu),
kwartalnie – składa deklarację VAT-7K (przedsiębiorca musi złożyć deklarację do 25. dnia miesiąca
następującego po rozliczanym kwartale: I kwartał do 25 kwietnia, II
Warunki jakie musi spełnić podatnik chcący składać deklaracje kwartalne
Kwartalne rozliczanie VAT jest przeznaczone dla tzw. „małych podatników”. Pod tym terminem kryją się
przedsiębiorcy, których obrót roczny nie przekracza 2 000 000 Euro, Stawki te przelicza się po średnim
kursie NBP z 1 października roku poprzedzającego i zaokrągla do 1000 PLN.
Ponadto, za „małych podatników” można uznać: prowadzących przedsiębiorstwo maklerskie,
zarządzających funduszami inwestycyjnymi, zarządzających alternatywnymi funduszami inwestycyjnymi,
będących agentami, zleceniobiorcami lub innymi osobami świadczącymi usługi o podobnym charakterze, z
wyjątkiem komisu.
Trzeba jednak zaznaczyć, że w przypadku wyżej wymienionych, kwota prowizji lub innych postaci
wynagrodzenia za wykonane usługi (wraz z kwotą podatku) nie może przekroczyć równowartości 45 000
Euro w poprzedzającym roku podatkowym. W przeciwnym wypadku, przedsiębiorcy będą musieli składać
miesięczne deklaracje VAT.
Co jednak istotne, aby móc rozliczać się kwartalnie, oprócz powyższych, należy spełnić także kilka innych
wymogów:
być zarejestrowanym jako czynny podatnik VAT przez 12 miesięcy,
w trwającym kwartale oraz 4 poprzednich nie można dokonać dostawy towarów i usług, z załącznika nr 15 do
ustawy o VAT,
w trwającym kwartale nie można dokonać importu towarów na zasadach z art. 33a ust. 1,
w trwającym kwartale nie może zostać stwierdzone, że wbrew obowiązkowi, podatnik nie zapewniłmożliwości zapłaty za swoje usługi przy pomocy instrumentu płatniczego.
Oba rodzaje deklaracji zostały podzielone na 8 części, które oznaczono literami od A do H:
1. W części A wpisuje się miejsce oraz cel składania formularza – druk należy złożyć do urzędu
skarbowego właściwego ze względu na miejsce wykonywania czynności podlegających
opodatkowaniu. Jeśli z uwagi na charakter wykonywanej działalności nie sposób określić jednego
urzędu, to deklarację należy skierować do US właściwego z uwagi na miejsce zamieszkania
podatnika lub siedzibę firmy.
2. W części B wpisuje się dane identyfikacyjne przedsiębiorcy.
3. W części C wpisuje się kwotę podatku należnego – wykazuje się wszelkie transakcje, w stosunku
do których w deklarowanym okresie rozliczeniowym występuje obowiązek podatkowy.
4. W części D wpisuje się kwotę podatku naliczonego – podatek obliczony z uwzględnieniem
czynności podlegających opodatkowaniu. Koszty poniesione przez przedsiębiorcę, które podlegają
odliczeniu. Ten podatek będzie zmniejszał wysokość zobowiązania wskazanego w części C.
5. W części E wpisuje się wysokość zobowiązania podatkowego lub kwotę zwrotu – taka kwota
powinna trafić na konto fiskusa.
6. Część F to miejsce na podanie informacji dodatkowych charakteryzujących świadczone usługi.
7. Część G to informacja o ewentualnych załącznikach do formularza.
8. W części H umieszcza się dane kontaktowe do podatnika lub osoby go reprezentującej: imię,
nazwisko, telefon kontaktowy, datę wypełnienia oraz adres e-mail.
Przykładowe informacje, które są zawarte w polach szczegółowych części deklaracyjnej to.:
podstawy opodatkowania i podatku należnego dotyczącego dostaw towarów, i świadczenia usług, na
terytorium kraju oraz poza jego terytorium,
podstawy opodatkowania i podatku należnego z tytułu Wewnątrzwspólnotowego Nabycia Towarów,
wysokości podatku VAT z tytułu WNT,
wysokość VAT do przeniesienia z poprzedniej deklaracji,
kwota netto i podatek VAT od towarów i usług zaliczonych do środków trwałych oraz wartość netto
oraz VAT od pozostałych nabytych towarów i usług,
zbiorcza wysokość VAT naliczonego,
kwota VAT, którą należy wpłacić do US.
Zmiany wprowadzone po 30 września 2020
Do 30 września 2020 roku polscy przedsiębiorcy musieli składać 2 dokumenty: ewidencję VAT w
formie JPK_VAT oraz deklarację VAT-7. Natomiast 1 października 2020 roku w życie weszła zmiana,
zgodnie z którą, dwa dokumenty są teraz zebrane w jeden – Jednolity Plik Kontrolny (JPK_VAT), który
zawiera w sobie część ewidencyjną oraz deklaracyjną. Część ewidencyjna to element JPK_VAT, który
zawiera dane dotyczące sprzedaży i zakupów, które miały miejsce w okresie rozliczeniowym. Natomiast
część deklaracyjna jest nieco bardziej rozbudowana. Jest ona podzielona na 60 pozycji szczegółowych oraz
pouczenia.
Obowiązek składania deklaracji VAT-7/VAT-7K został całkowicie zniesiony. Dodatkowo został zniesiony
obowiązek składania załączników VAT-ZT, VAT-ZZ, VAT-ZD. Zakres informacji przekazywanych przez
podatników w postaci nowego JPK pozwoli urzędom na szybsze przeprowadzanie czynności kontrolnych
głównie w branżach i obszarach wrażliwych i narażonych na wyłudzenia VAT. Celem wprowadzenia nowej
struktury VAT jest uszczelnienie systemu podatkowego w Polsce.
Deklarację VAT-7 powinni złożyć wszyscy czynni podatnicy VAT. Wśród nich znajdują się: osoby prawne,
jednostki organizacyjne niemające osobowości prawnej, osoby fizyczne prowadzące działalność gospodarczą. VAT-
owcami są zazwyczaj producenci, handlowcy oraz usługodawcy
Obecnie deklarację VAT-7 można złożyć wyłącznie elektronicznie. Można to zrobić za pośrednictwem aplikacji e-
Deklaracje lub z wykorzystaniem odpowiedniej wtyczki.
Składane dokumenty wymagają potwierdzenia kwalifikowanym podpisem elektronicznym lub danymi
autoryzacyjnymi (NIP, imię i nazwisko, data urodzenia i kwota przychodu z ubiegłorocznej deklaracji).
Deklaracji VAT nie muszą składać osoby, które nie prowadzą działalności gospodarczej, zawiesili
prowadzoną działalność gospodarczą lub prowadzą ją w formie zwolnionej z VAT, których całość jest
wykazana w art. 43 ust. 1 lub na podstawie przepisów z art. 82 ust. 3 ustawy o VAT.
Przykładowo, niektóre działalności, takie jak np. usługi medyczne lub edukacyjne, są zwolnione z VAT i
przedsiębiorcy prowadzący wyłącznie taką działalność nie muszą składać deklaracji.
Deklaracja VAT-7 przy likwidacji działalności
Deklaracje VAT-7 oraz VAT-7K składa się również w przypadku likwidacji działalności. Uwzględnia się w
niej kwotę wyliczoną na podstawie spisu z natury oraz remanentu likwidacyjnego. Taką deklarację należy
dostarczyć osobiście. Można to zrobić elektronicznie lub osobiście, ale w możliwie najszybszym terminie.
Strona z formularzami :
https://www.podatki.gov.pl/vat/e-deklaracje-vat/formularze-vat
Aktualności
Kategorie
Bądź na Bieżąco
Copyright © 2023. All rights reserved.